ドイツのMinijob(ミニジョブ)2027|月633ユーロの上限・勤務時間・税金と保険
2027年1月1日からのミニジョブの月収上限は、法定最低賃金と計算式から月633ユーロ。上限内の勤務時間、掛け持ち、税金・年金・健康保険の注意点を具体例で整理します。
この記事は生成AIで作成しており、公開前の事実確認は行っていません。内容はご自身の判断でご利用ください。誤りを見つけた場合はお問い合わせからお知らせください。(生成AIの利用について)
目次(9項目)
ドイツで短時間の仕事や副業をする人に向けて、2027年1月1日からのミニジョブの収入上限、働ける時間、掛け持ち、税金と社会保険の扱いを整理します。結論は、法定最低賃金が時給14.60ユーロになるため、収入上限は計算上、月633ユーロです。ただし、この金額は「必ず非課税になる枠」でも「何時間でも働ける枠」でもありません。
まず数字を確認
この表は横にスクロールできます。表にフォーカスした後、左右の矢印キーでも内容を確認できます。
| 項目 | 2026年 | 2027年1月1日から |
|---|---|---|
| 法定最低賃金(総支給額) | 時給13.90ユーロ | 時給14.60ユーロ |
| 収入上限のあるミニジョブ | 月603ユーロ | 月633ユーロ |
| 12か月分の単純換算 | 7,236ユーロ | 7,596ユーロ |
2027年の最低賃金14.60ユーロは、連邦労働社会省が公表する調整令で決まっています。ミニジョブの上限は、社会法典第4編第8条の計算式に最低賃金を当てはめて求めます。
確認上の注意: 2026年10月28日時点で、ミニジョブ・センターの一般案内ページには2026年の月603ユーロが表示されています。2027年の月633ユーロは、確定した最低賃金と法定計算式から算出した値です。施行前に同センターの案内が更新されていないか、もう一度確認してください。
なぜ月633ユーロになるのか
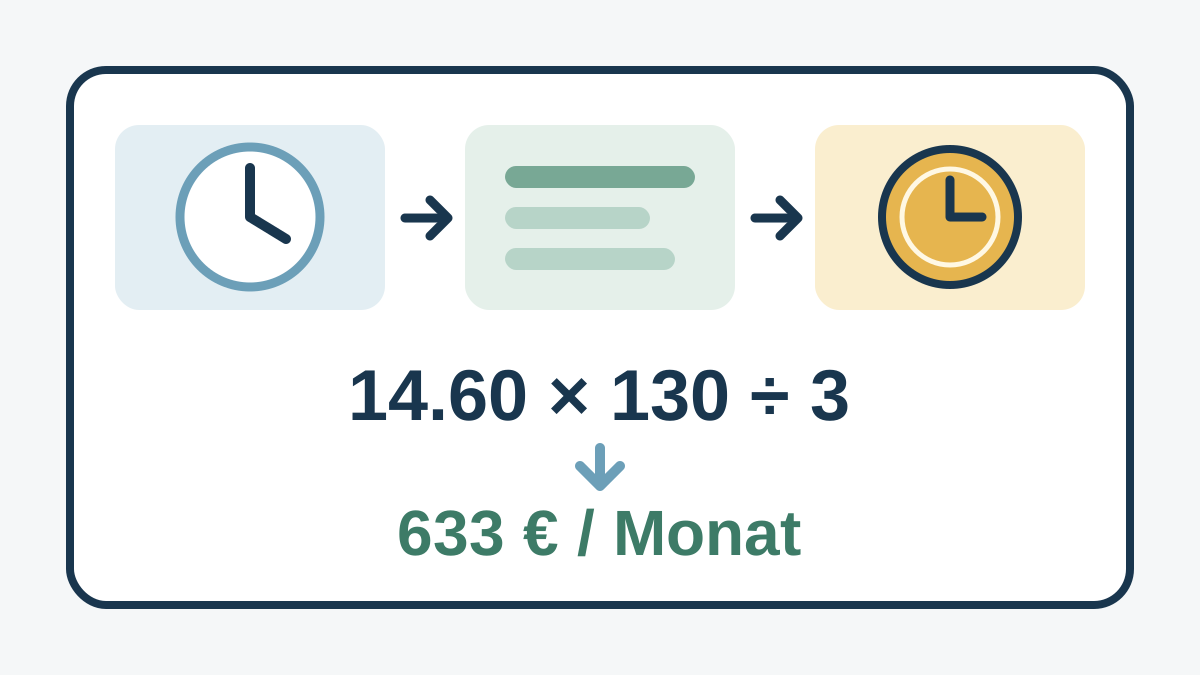
上限は最低賃金と連動します。法定計算式は、最低賃金に130を掛けて3で割り、1ユーロ単位に切り上げる仕組みです。
14.60ユーロ × 130 ÷ 3 = 632.66…ユーロ
これを切り上げると、月633ユーロになります。年間7,596ユーロという数字は、月633ユーロを12か月分に換算した参考値です。実際の判定では、契約上の勤務時間や見込まれる定期的な収入なども確認されます。単月の給与だけで自分の雇用区分を決めつけないでください。
月に何時間まで働ける?
上限まで働ける時間は、時給が高いほど短くなります。次の表は、月633ユーロに達するまでの単純計算です。
この表は横にスクロールできます。表にフォーカスした後、左右の矢印キーでも内容を確認できます。
| 時給 | 月633ユーロに達する時間の目安 |
|---|---|
| 14.60ユーロ | 約43.35時間(約43時間21分) |
| 16.00ユーロ | 約39.56時間 |
| 18.00ユーロ | 約35.17時間 |
これは月収上限から逆算した目安であり、勤務時間を自動的に保証するものではありません。交通費や賞与などを含めた収入の扱い、勤務が不規則な場合の見込み額、例外的な超過の扱いは個別条件によって異なります。契約時に、時給・予定時間・月収見込みを雇用主と確認してください。
ミニジョブを掛け持ちするとき
- 社会保険の対象となる本業がない場合: 複数の雇用主から得るミニジョブ収入は、原則として合算して判定されます。合計が上限を超えると、各仕事が社会保険加入の対象になる場合があります。
- 社会保険加入の本業がある場合: 本業に加えてミニジョブを1つ持つ場合と、さらに仕事を増やす場合では扱いが異なります。追加の仕事があると、本業と合算して社会保険の対象になることがあります。
- 雇用主への申告: 掛け持ちを始めたら、他の仕事の有無と収入見込みを雇用主に伝えてください。雇用区分は本人が希望するだけでは決まりません。
複数の仕事をしている場合は、契約前にミニジョブ・センターの複数就業に関する公式説明で、自分の組み合わせに当てはまるルールを確認してください。
税金は自動的にゼロになるわけではない
ミニジョブも課税対象です。雇用主は、条件に応じて賃金の2%の一律課税を選ぶか、本人の税クラスに基づく個別課税を選ぶことができます。2%の一律課税には賃金税と教会税などが含まれますが、個別課税の方が有利かどうかは本人の状況によって異なります。
採用時に、給与明細上の税金の扱いと、税負担を誰が負担するかを確認してください。月633ユーロという収入上限そのものが、すべての人に適用される非課税枠という意味ではありません。
年金保険と健康保険も確認する
年金保険: 収入上限のあるミニジョブは、原則として年金保険の加入義務があります。本人は申請により自己負担分の免除を受けられる場合がありますが、免除を選ぶと年金の加入期間や給付に影響することがあります。掛け持ち中に免除を申請する場合は、同時に働く他の雇用主への連絡も必要です。
健康保険: ミニジョブの雇用主が健康保険の定額負担を納めても、それだけで本人自身の健康保険加入や傷病手当の権利が生まれるわけではありません。本業、家族保険、学生保険、その他の加入経路のどれで保障されているかを確認してください。外国籍の人は、滞在資格や他国との保険関係も含め、保険者に個別確認するのが安全です。
2027年1月までに確認するチェックリスト
よくある質問
月633ユーロまでは必ず非課税ですか?
いいえ。ミニジョブも課税対象で、雇用主が選ぶ課税方法などによって扱いが変わります。
時給14.60ユーロなら毎週10時間働けますか?
上限は週10時間相当の収入を基準に計算されていますが、実際には契約時間、月収見込み、追加収入などを確認する必要があります。時給が14.60ユーロより高ければ、月633ユーロに達する時間は短くなります。
ミニジョブだけで健康保険に加入できますか?
ミニジョブの雇用主負担だけでは、本人自身の健康保険加入は成立しません。自分の加入経路を保険者に確認してください。
公式情報(2026年10月28日確認)
- 連邦労働社会省:第5次最低賃金調整令
- 社会法典第4編第8条:軽微な雇用と収入上限の計算式
- ミニジョブ・センター:収入上限のあるミニジョブ
- ミニジョブ・センター:複数の仕事
- ミニジョブ・センター:年金保険の加入義務
- ミニジョブ・センター:一律課税の仕組み
- ミニジョブ・センター:保険の扱い